一句话结论:经国务院同意,财政部、税务总局、生态环境部于 2026年7月24日 联合印发《征收挥发性有机物环境保护税试点实施办法》(财税〔2026〕50号),自2027年1月1日起在印刷、石油煤炭燃料加工、化工、医药等8个行业将挥发性有机物(VOCs)整体作为一类大气污染物单独征收环境保护税,税额幅度为每污染当量8—12元,由省级政府确定具体税额。对使用活性炭吸附治理设施的企业,这意味着治理效果、台账与检测数据将直接与税费成本挂钩。
1 政策速览:谁要缴、何时缴、缴多少
以下均为《办法》与官方答记者问载明的事实。
试点行业:印刷业;石油、煤炭及其他燃料加工业;化学原料和化学制品制造业;医药制造业;炼铁、炼钢业;通用设备制造业;专用设备制造业;汽车制造业
税额幅度:每污染当量 8—12 元,具体适用税额由省级政府统筹确定
申报缴纳:按季申报(季度终了15日内);设备动静密封点源项可按年申报(次年一季度终了15日内)
| 关键节点 | 内容 |
|---|---|
| 法律依据 | 2025-10-28 十四届全国人大常委会第十八次会议修改《环境保护税法》,授权国务院开展VOCs环保税试点 |
| 文件印发 | 2026-07-24,财政部、税务总局、生态环境部,财税〔2026〕50号 |
| 试点施行 | 2027-01-01 起,先期8个行业(排放量约占工业源VOCs总排量的70%以上),后续适时全面推开 |
| 征税口径 | VOCs整体作为一类大气污染物单独征税,不适用《环境保护税法》第九条的征税排序 |
2 这笔税怎么算?一条链路看懂
计税公式与当量值均来自《办法》第七、八、九条。
| VOCs环保税计税链路(示意) |
3 排放量怎么算?8类源项 × 3种方法
《办法》第十条:含VOCs原辅材料使用源项采用物料衡算法;设备动静密封点源项采用监测法、产排污系数法;其他源项采用产排污系数法。排放量按《排放源项清单》8类源项之和确定。
| 排放源项 | 计算方法 | 要点 |
|---|---|---|
| 原辅材料使用 | 物料衡算法 | 涂料、油墨、胶粘剂、清洗剂等VOCs质量占比≥10%的物料;调配、涂装、印刷、干燥、清洗等环节 |
| 设备动静密封点 | 监测法、产排污系数法 | 适用于密封点数量≥2000个的排污单位;泵、阀门、法兰、连接件等 |
| 生产工艺过程 | 产排污系数法 | 除原辅材料使用外的工艺单元排放 |
| 废水集处逸散 / 液体储存 / 液体装载 | 产排污系数法 | 储罐≥20m³的固定顶罐、浮顶罐呼吸与工作损耗等 |
| 敞开式循环水 / 火炬 | 产排污系数法 | 循环冷却水闪蒸汽提、火炬燃烧排放 |
4优惠与红线:与治理投入直接相关
以下为《办法》第十一条、第十七条原文要点。
A级绩效:国家重点行业大气环境绩效A级纳税人减按应纳税额50%征收
B级绩效:B级纳税人减按75%征收;不按排放浓度值享受优惠
申报红线:少报源项、单源项少报超40%、篡改伪造监测/检测/LDAR数据→按产生量或系数法结果1.5倍计
合规风险提示:《办法》第十七条明确,纳税人篡改、伪造涉VOCs应税排放量计算的监测数据、原辅材料VOCs含量等检测数据、泄漏检测与修复(LDAR)数据的,相关源项按当期产生量计算排放量,设备动静密封点等源项按产排污系数法结果的1.5倍计算;对18种单项物质排放量作虚假扣除的,按首次真实有效监测数据的0.5倍计算扣除期间排放量。这直接抬高了”数据造假”的计税成本。
5 解读:活性炭检测在”排放核算”中的角色
以下为结合政策与行业实践的解读,供企业参考。
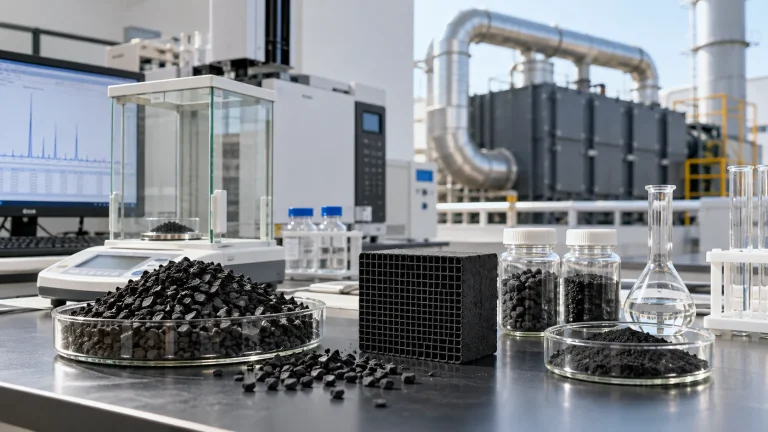
- 活性炭吸附是试点行业最常见的末端治理路径。印刷、化工、医药、汽车制造等行业的VOCs废气多采用活性炭吸附/催化燃烧组合工艺,吸附装置运行效果直接决定无组织排放与台账数据能否支撑排放量核算。
- 治理设施”有效性”需要检测数据佐证。活性炭碘值、更换周期、吸附效率等检测记录,是排放量核算、绩效分级与税务复核时的重要支撑材料;”多排多缴、少排少缴”的激励逻辑下,治理投入可以转化为实实在在的税费减免。
- 第三方检测报告的合规价值上升。在”篡改伪造数据1.5倍计税”的约束下,企业更依赖具备资质的第三方检测机构出具客观、可追溯的活性炭质量与治理效果检测报告,作为纳税申报的证据链。
- 对检测机构的机会。官方已明确将”逐一规定各排放源项计算方法并分级分类给出废气收集、去除效率”,VOCs吸附材料检测、治理设施效果验证、监测数据服务等需求有望随试点推开而增长。
给企业的三张清单(解读建议):① 自查:是否属于8个试点行业、排污许可证是否标识VOCs;② 台账:活性炭采购批次、碘值报告、更换记录、废炭处置流向是否完整可追溯;③ 送检:按《办法》第17条口径,主动留存原辅材料VOCs含量与活性炭吸附性能的第三方检测报告,避免申报争议。
信息来源:
· 《征收挥发性有机物环境保护税试点实施办法》(财税〔2026〕50号)全文——财政部、税务总局、生态环境部,2026-07-24印发(生态环境部官网 / 财政部税政司)
· 《财政部 税务总局 生态环境部有关司负责人就开展征收挥发性有机物环境保护税试点答记者问》——国家税务总局政策法规库,2026-07-08
· 新华社《新华解码丨明年起试点 挥发性有机物将全部纳入环保税征税范围》2026-07-24;人民日报《VOCs排放征税”扩围”》2026-08-17;人民网《8个行业试点征收挥发性有机物环保税》2026-07-25
本文为政策速递与解读性质内容,具体条款以正式文件文本为准。